La question « quelle entreprise verse le plus de dividendes » n’a pas de réponse stable sans préciser un critère : montant total distribué, rendement par action ou régularité du versement. Ces trois lectures désignent rarement la même société, et les palmarès en ligne entretiennent la confusion en mélangeant ces métriques.
Montant brut distribué et rendement du dividende : deux classements distincts
Le montant brut distribué correspond à la somme totale qu’une entreprise verse à l’ensemble de ses actionnaires sur un exercice. Les majors pétrolières ou les grandes banques dominent ce classement parce que leur capitalisation et leur nombre de titres en circulation sont colossaux.
A voir aussi : Quel est un exemple d’objectif d’organisation ?
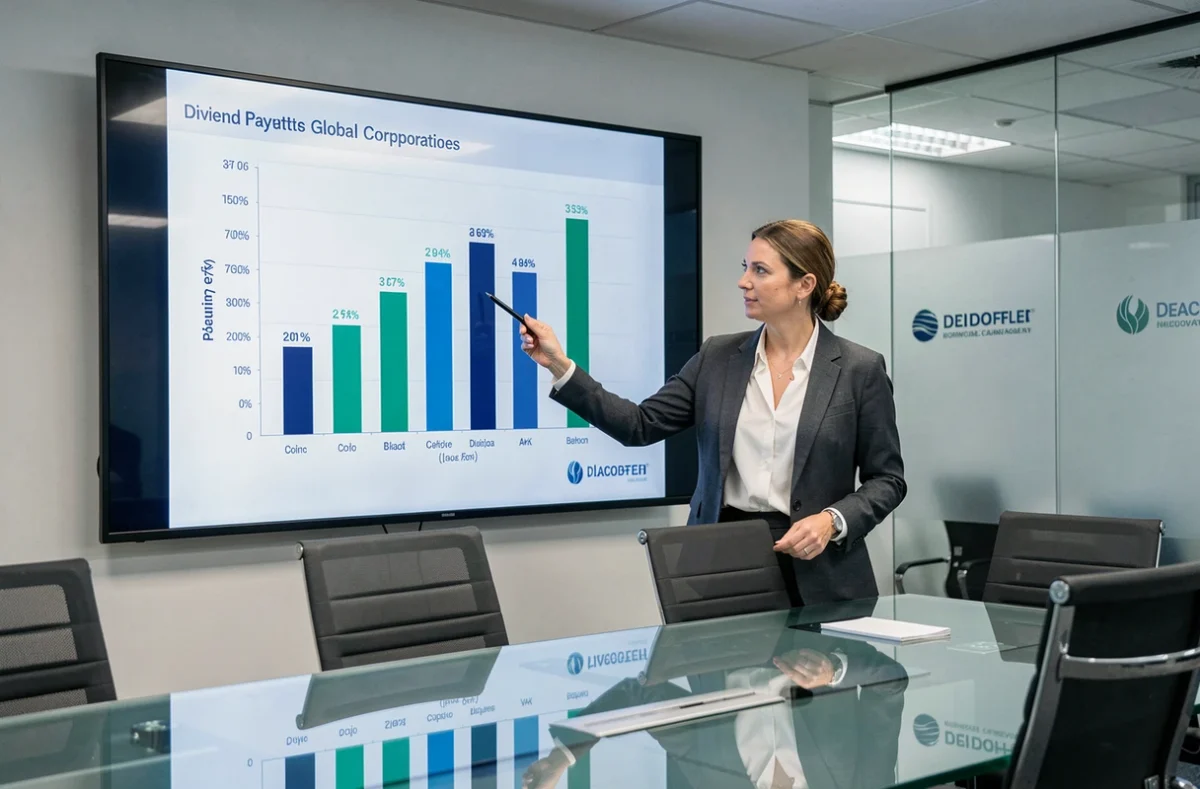
Le rendement du dividende rapporte le dividende par action au cours de Bourse. Une société de taille intermédiaire peut afficher un rendement bien supérieur à celui d’un géant du CAC 40, tout en distribuant un montant global bien moindre. Sur le marché français, les rendements les plus élevés oscillent entre des seuils proches de 5 % et des pics dépassant 7 %, tandis que certaines micro-capitalisations affichent des rendements nominaux encore plus hauts, souvent trompeurs.
Comparer ces deux métriques sans le dire revient à classer des marathoniens et des sprinteurs sur la même grille. Un investisseur en quête de revenus réguliers raisonne en rendement. Un analyste qui évalue la politique de distribution d’un groupe raisonne en enveloppe globale.
A lire aussi : Comment favoriser l'innovation au sein d'une entreprise ?
Dividende ordinaire, exceptionnel et rachats d’actions : ce que les palmarès omettent
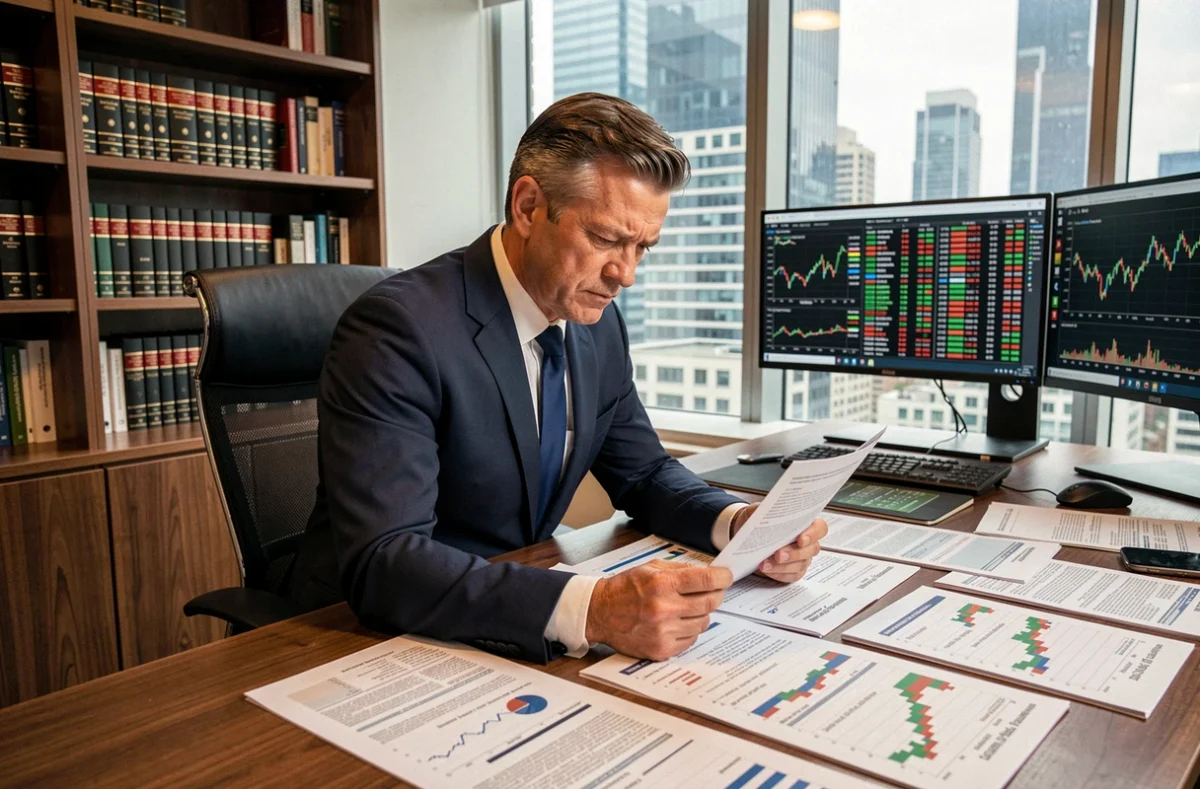
La plupart des classements publiés retiennent le dernier dividende annoncé, sans distinguer dividende ordinaire et dividende exceptionnel. Une cession d’actif ou une plus-value ponctuelle peut gonfler le versement d’une année sans que la politique récurrente de distribution ait changé.
Les acomptes sur dividende compliquent encore la lecture. Certaines sociétés versent un acompte en cours d’exercice puis un solde après l’assemblée générale. Selon qu’un palmarès comptabilise les sommes payées sur l’année civile ou celles rattachées à un exercice donné, le classement varie.
Les rachats d’actions représentent un autre canal de retour aux actionnaires. Des groupes importants combinent dividende et programmes de rachat pour plusieurs milliards d’euros par an. Additionner ces deux flux modifie profondément la hiérarchie : une entreprise modérée en dividende mais agressive en rachats peut restituer davantage de capital qu’une rivale au rendement facial plus élevé.
Critères à vérifier avant de comparer deux entreprises
- La part du dividende exceptionnel dans le versement total, qui peut représenter une fraction significative certaines années et disparaître l’exercice suivant.
- Le taux de distribution (payout ratio) : un rendement élevé financé par un taux de distribution supérieur au bénéfice net signale un versement potentiellement non soutenable.
- La présence d’un programme de rachat d’actions concomitant, qui dilue ou complète le dividende selon l’angle d’analyse retenu.
Fiscalité des dividendes : le rendement net change le classement
Le montant brut distribué ne correspond pas au revenu effectivement perçu par l’actionnaire. En France, le prélèvement forfaitaire unique (PFU) taxe les dividendes à un taux global de 30 %, incluant prélèvements sociaux et impôt sur le revenu. L’alternative du barème progressif, avec abattement, peut s’avérer plus favorable pour les contribuables faiblement imposés.
Pour un dirigeant de SARL relevant du régime des travailleurs non salariés, la fraction de dividendes dépassant 10 % du capital social supporte des cotisations sociales supplémentaires. Ce mécanisme réduit le rendement net réel bien en dessous du rendement affiché sur les screeners boursiers.
Nous constatons que les palmarès de dividendes ignorent presque systématiquement cette dimension fiscale. Deux actions au même rendement brut peuvent générer des revenus nets très différents selon l’enveloppe de détention (compte-titres ordinaire, PEA) et le statut fiscal de l’investisseur.
Impact de l’enveloppe de détention
Le PEA exonère les dividendes d’impôt sur le revenu après cinq ans de détention, mais reste soumis aux prélèvements sociaux. Pour les actions françaises éligibles, cette enveloppe rehausse le rendement net d’un quart environ par rapport au compte-titres soumis au PFU.
Le choix de l’enveloppe modifie le classement des meilleurs dividendes nets autant que le choix du critère brut. Un investisseur en PEA n’a pas la même hiérarchie qu’un investisseur en compte-titres.
Actions françaises à dividende élevé : lecture critique des classements actuels
Les screeners comme ceux de Boursorama ou TradingView trient les actions par rendement du dividende à terme (forward yield). Ce tri met en tête des sociétés dont le cours a fortement baissé, ce qui gonfle mécaniquement le ratio. Un rendement très élevé peut signaler une difficulté opérationnelle plutôt qu’une générosité de la politique de distribution.
Parmi les actions françaises régulièrement citées dans les classements de rendement figurent des noms comme Teleperformance, Carrefour ou des foncières cotées. Une approche combinant rendement prévisionnel et performance du cours permet de filtrer les pièges de rendement.
Une action dont le dividende reste stable mais dont le cours chute de 20 % affiche un rendement flatteur tout en détruisant de la valeur pour l’actionnaire. La rentabilité globale (dividende perçu plus variation du cours) reste le seul indicateur fiable de performance réelle d’une stratégie dividende.
Trois filtres pour éviter les pièges de rendement
- Vérifier que le taux de distribution reste inférieur au bénéfice net récurrent, hors éléments exceptionnels.
- S’assurer que le rendement élevé ne provient pas d’une chute du cours supérieure à la croissance du dividende.
- Privilégier les sociétés ayant maintenu ou augmenté leur dividende sur plusieurs exercices consécutifs, signe d’une politique de distribution soutenable.
La réponse à « quelle entreprise verse le plus de dividendes » dépend donc entièrement du critère retenu. En enveloppe globale, les plus grandes capitalisations européennes dominent. En rendement brut, des mid-caps ou des foncières prennent la tête. En rendement net après fiscalité et frais, le classement se recompose encore. Toute comparaison sérieuse commence par fixer ces paramètres avant de consulter un palmarès.